Refinanciar uma dívida parece uma solução simples: você troca um empréstimo por outro com condições melhores. Mas nem sempre funciona assim. Muita gente refinancia achando que vai economizar e termina pagando mais no total do que pagaria se tivesse mantido o contrato original.
Este guia explica o que é refinanciamento de fato, quando ele compensa, o que você precisa comparar antes de assinar e quais armadilhas evitar.
O Que É Refinanciamento de Dívida
Refinanciamento é o processo de substituir uma dívida existente por uma nova, geralmente com prazo mais longo, taxa diferente ou condições alteradas. Pode envolver a mesma instituição financeira ou uma diferente.
Existem três situações principais em que o refinanciamento aparece:
- Você está com parcelas altas demais e quer reduzir o valor mensal aumentando o prazo
- Encontrou uma taxa de juros menor em outra instituição e quer trocar
- Tem várias dívidas e quer unificar tudo em um único pagamento
Cada situação tem uma lógica diferente. Nem toda é vantajosa.
Quando o Refinanciamento Vale a Pena
Quando a taxa de juros nova é significativamente menor
Esse é o cenário mais favorável. Se você tem um empréstimo a 5% ao mês e encontra outro a 2,5% ao mês para o mesmo prazo, o refinanciamento claramente compensa. A parcela cai e o total pago também cai.
A regra prática: a nova taxa precisa ser pelo menos 0,5 ponto percentual menor por mês para compensar as despesas do novo contrato (IOF, tarifas de abertura, custo de quitação antecipada do contrato anterior).
Quando você precisa reduzir a parcela para não inadimplir
Se a parcela atual está comprometendo demais a renda e existe risco real de você parar de pagar, pode ser melhor refinanciar mesmo que o total pago aumente. Pagar mais no longo prazo é melhor do que inadimplir, negativar o CPF e pagar juros de mora, multas e protestos.
Nesse caso, o refinanciamento não é a opção mais barata. É a opção de sobrevivência financeira.
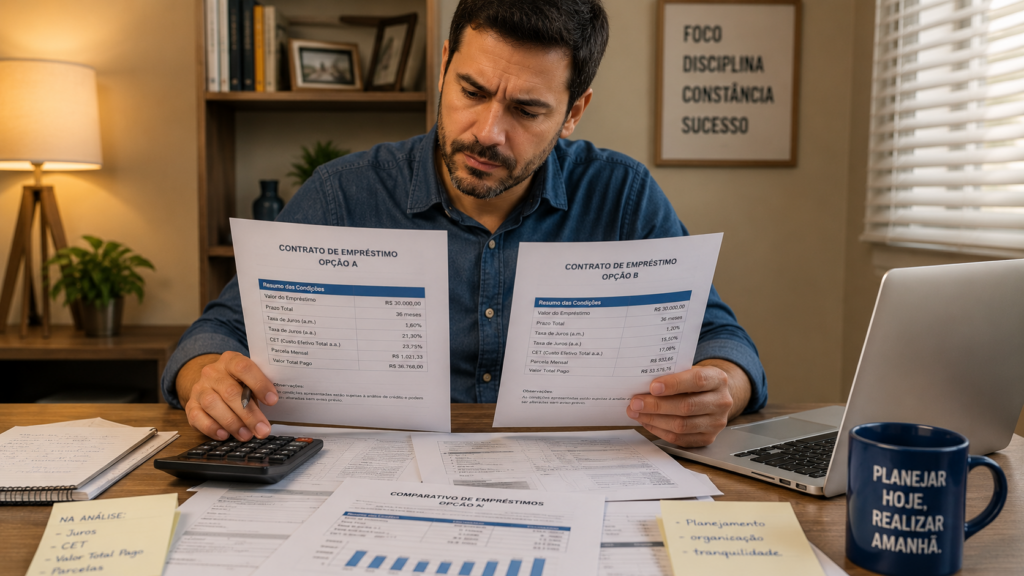
Refinanciar reduz a parcela mas quase sempre aumenta o total pago ao final. Se você tem 12 meses de contrato restantes e refinancia para mais 24 meses com taxa similar, vai pagar muito mais juros no total. A parcela menor parece um alívio, mas o custo total dobra. Compare sempre o valor total pago, não apenas a parcela mensal.
Quando o Refinanciamento Não Vale a Pena
Quando só alonga o prazo sem reduzir a taxa
Se o banco oferece refinanciar seu empréstimo de 12 para 24 meses com a mesma taxa, a parcela cai pela metade, mas o total pago aumenta. Você está comprando tempo com dinheiro.
Exemplo: empréstimo de R$ 10.000 a 3% ao mês:
- Em 12 meses: parcela de R$ 1.046, total pago R$ 12.552
- Refinanciado para 24 meses mesma taxa: parcela de R$ 631, total pago R$ 15.144
A parcela caiu R$ 415, mas você pagará R$ 2.592 a mais no total.
Quando as taxas e tarifas do novo contrato eliminam a economia
Toda operação de crédito tem custos: IOF, tarifa de cadastro, seguro obrigatório em alguns casos. Se a economia de juros é pequena e os custos do novo contrato são altos, o refinanciamento pode não compensar.
Quando você está no início do contrato original
Nos primeiros meses de um empréstimo, você paga proporcionalmente mais juros do que amortização. Refinanciar nesse momento significa recomeçar do zero e pagar juros do começo de novo sobre um saldo que mal diminuiu.
O Que Comparar Antes de Refinanciar
1. Custo Efetivo Total (CET) do novo contrato
O CET é o custo real da operação, incluindo todos os encargos. Não compare só a taxa de juros mensal. Exija o CET anual de ambos os contratos e compare.
2. Saldo devedor atual
Antes de refinanciar, descubra exatamente quanto você deve hoje (saldo devedor atualizado). Esse é o valor que vai para o novo contrato. Algumas instituições cobram multa de quitação antecipada, que pode reduzir a vantagem do refinanciamento.
3. Total pago ao final
Calcule o total que vai pagar até o fim do novo contrato (parcela x número de meses) e compare com o total que pagaria se mantivesse o contrato atual. Se o novo total for menor, o refinanciamento compensa financeiramente.
4. Prazo restante do contrato atual
Quanto mais próximo do fim do contrato atual, menos faz sentido refinanciar. Nos últimos meses, a maior parte das parcelas é amortização de principal, não mais juros.
Portabilidade de Crédito: Uma Opção Melhor que o Refinanciamento Tradicional
A portabilidade de crédito é o direito de transferir um empréstimo de uma instituição para outra com condições melhores. É regulamentada pelo Banco Central e tem uma vantagem: a nova instituição precisa oferecer condições iguais ou melhores ao contrato atual.
Como funciona:
- Você encontra uma taxa menor em outro banco
- Pede a portabilidade pelo novo banco
- O novo banco quita o contrato atual e abre um novo para você, com as condições aprovadas
- O banco original pode fazer uma contraproposta para te manter como cliente
A portabilidade é gratuita e pode ser pedida para qualquer tipo de empréstimo: pessoal, consignado, veículo. É uma alternativa mais segura que o refinanciamento tradicional porque garante que a nova taxa será menor.
Como Renegociar Antes de Refinanciar
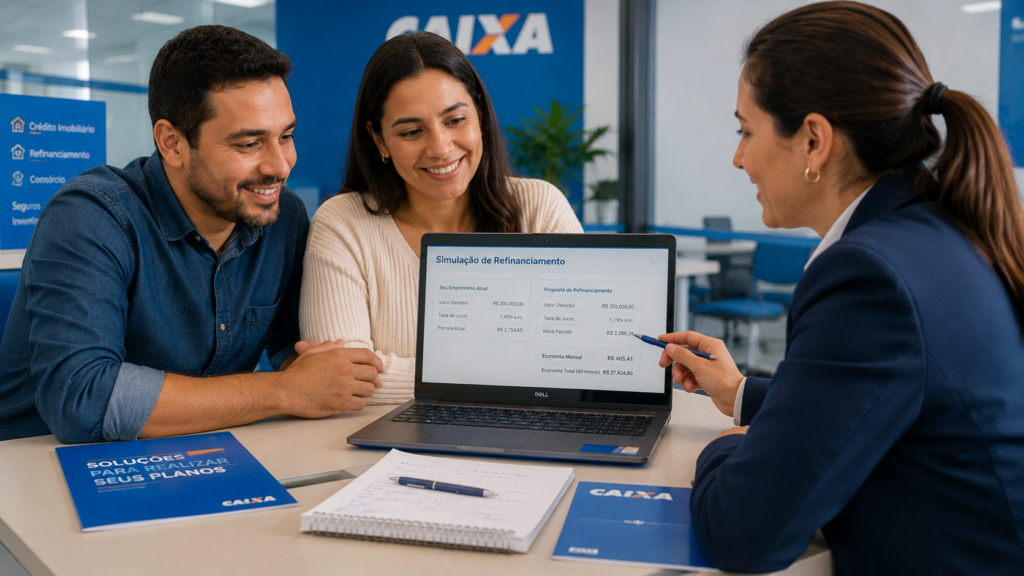
Antes de aceitar um refinanciamento da sua própria instituição, tente renegociar diretamente. Muitas vezes o banco prefere oferecer uma taxa melhor do que perder o cliente para portabilidade.
Para saber mais sobre renegociação: Renegociação de Dívida com o Banco: O Que Eles Não Te Contam.
Se você está com nome sujo por causa da dívida, antes de refinanciar entenda como a negativação afeta seu acesso a crédito: Nome Sujo e Crédito: O Que Muda no Empréstimo Quando o CPF Está Negativado.
Perguntas Frequentes sobre Refinanciamento de Dívida 2026
Refinanciar sempre reduz o valor da parcela?
Nem sempre. Se o novo contrato tiver prazo mais longo, sim, a parcela cai. Mas se o prazo for similar e a taxa for menor, a parcela pode cair pela redução dos juros. Em alguns casos, se a taxa nova for muito maior, a parcela pode até subir. O que importa não é só a parcela, mas o total pago ao final do contrato.
Posso refinanciar com nome sujo?
Depende do tipo de dívida e da instituição. Para empréstimo consignado, é mais fácil porque o pagamento é descontado no salário. Para empréstimo pessoal convencional, a negativação dificulta bastante. Alguns bancos oferecem refinanciamento a clientes negativados com taxas altas como compensação pelo risco.
O que é melhor: refinanciar ou fazer portabilidade?
A portabilidade é geralmente mais vantajosa porque garante que o novo contrato terá condições iguais ou melhores ao atual. No refinanciamento tradicional (com o mesmo banco), você depende da proposta do banco e pode acabar aceitando condições piores sem perceber. A portabilidade tem mais proteção legal para o consumidor.
Existe prazo mínimo para pedir refinanciamento?
Não existe prazo mínimo legal. Você pode pedir refinanciamento ou portabilidade a qualquer momento durante o contrato. Mas financeiramente, refinanciar nos primeiros meses raramente compensa, porque o saldo devedor ainda é alto e os custos do novo contrato (IOF, tarifas) pesam mais.
O banco pode recusar o refinanciamento?
Sim. O refinanciamento não é um direito automático. É uma nova operação de crédito que passa por análise. O banco pode recusar se seu perfil piorou desde o contrato original (score caiu, renda diminuiu, nome ficou sujo). A portabilidade segue regras diferentes e o banco de destino pode aprovar mesmo que o banco original recuse.
Leia também no blog
- Empréstimo Pessoal 2026: Como Funciona e Como Contratar
- Como Sair de Dívida de Empréstimo Sem Cair em Golpe
- CET: O Que É e Por Que Vale Mais que a Taxa de Juros
Rafael Mendes
Profissional com mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Criou a Central do Benefício para levar informação clara sobre benefícios e direitos trabalhistas para brasileiros.
Rafael Mendes tem mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Trabalhou com admissões, rescisões, cálculo de FGTS, seguro-desemprego, auxílio-doença e benefícios do INSS em empresas de pequeno e médio porte em São Paulo. Acompanhou centenas de casos de trabalhadores com dúvidas sobre seus direitos — e foi dessa experiência prática que nasceu a Central do Benefício. O blog foi criado para traduzir a linguagem burocrática do governo em informação simples e direta, acessível para quem mais precisa. Rafael atualiza os conteúdos regularmente com base nas mudanças do INSS, do Bolsa Família, do CadÚnico e dos demais programas sociais brasileiros.