A pensão alimentícia tem um tratamento específico no imposto de renda. A declaração funciona de forma diferente para quem paga e para quem recebe. E tem uma regra importante: a dedução só vale com acordo judicial ou escritura pública. Pensão paga por acordo informal não dá desconto no IR.
Neste guia, você vai entender como cada parte declara a pensão, onde lançar no programa IRPF e o que acontece quando as duas partes não declaram da mesma forma.
A Regra Básica da Pensão Alimentícia no IR
A pensão alimentícia é tratada assim no imposto de renda:
- Quem paga (alimentante): pode deduzir o valor pago na declaração, reduzindo o imposto a pagar
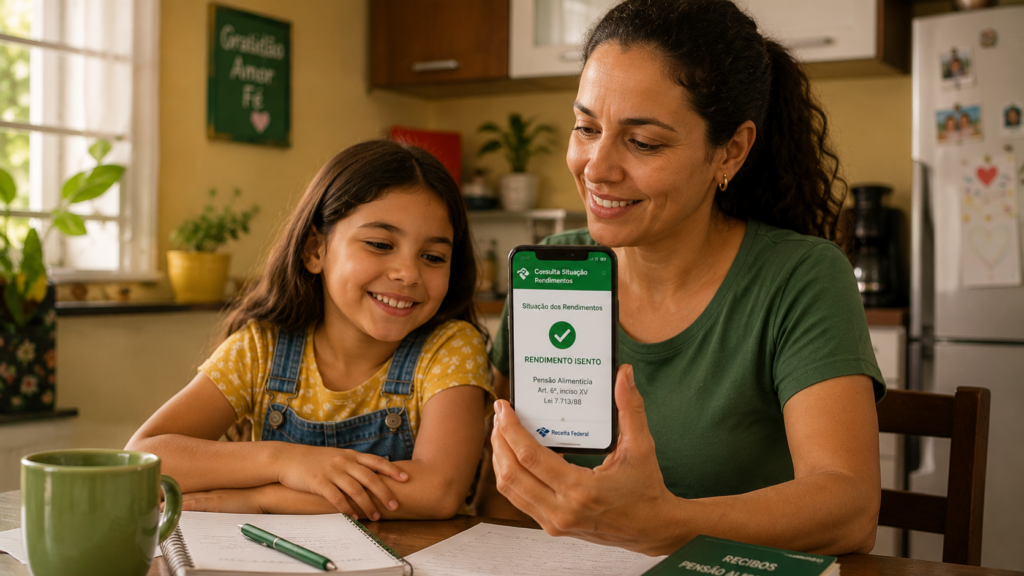
- Quem recebe (beneficiário): recebe o valor como rendimento isento, sem pagar imposto sobre ele
Essa combinação é favorável para ambos os lados: quem paga deduz, quem recebe não tributa. Mas só funciona se a pensão tiver amparo legal.
A Receita Federal só aceita a dedução de pensão alimentícia quando ela foi fixada por sentença judicial, acordo homologado pelo juiz, ou escritura pública lavrada em cartório. Pensão combinada verbalmente ou por acordo particular sem homologação não é dedutível, mesmo que o pagamento seja comprovado por transferência bancária.
Como Quem Paga Declara a Pensão Alimentícia
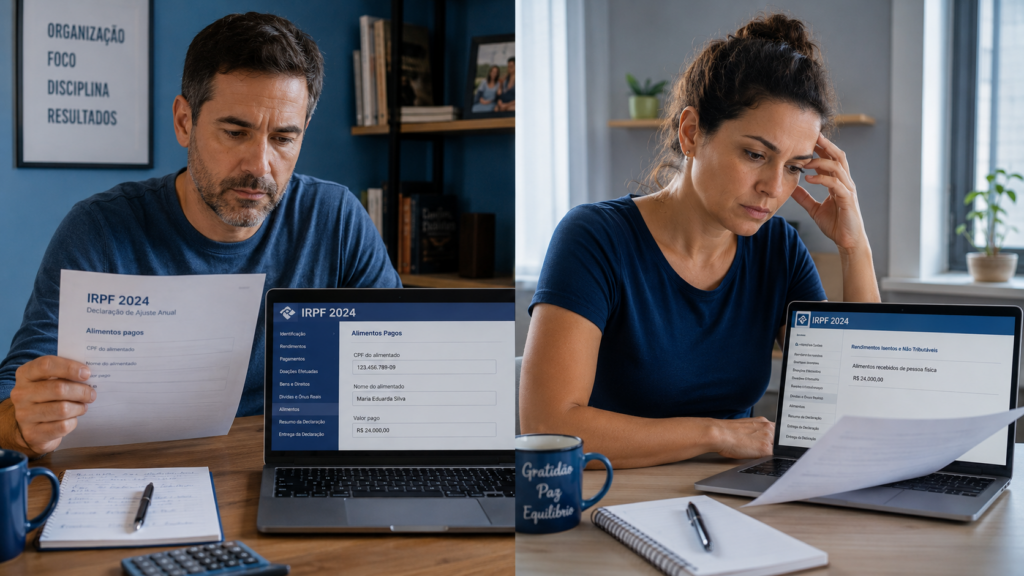
Quem paga pensão alimentícia declara o valor na ficha “Pagamentos Efetuados” do programa IRPF.
Passo a passo:
- Abra o programa IRPF 2026
- Acesse “Pagamentos Efetuados”
- Clique em “Novo”
- Selecione o código 30 (Pensão alimentícia)
- Informe o CPF do beneficiário (quem recebe a pensão)
- Lance o valor total pago no ano de 2025 (soma de todos os meses)
- Não é necessário informar o nome do juiz ou do processo, apenas o CPF do beneficiário
O valor deduzido de pensão não tem limite. Você deduz o total pago, o que pode reduzir significativamente o imposto a pagar ou até gerar restituição.
O Filho Pode Ser Dependente de Quem Paga a Pensão?
Não ao mesmo tempo. Se o filho está listado como dependente na declaração do alimentante (quem paga), ele não pode ser dependente na declaração do outro pai ou mãe.
E aqui está o ponto importante: se o filho é dependente de quem paga, não há dedução separada de pensão para esse filho. O alimentante inclui o filho como dependente e deduz todas as despesas dele (saúde, educação, etc.) normalmente. A dedução de pensão e a inclusão como dependente são excludentes para o mesmo filho.
Na prática:
- Incluir filho como dependente: você deduz despesas dele, mas não deduz a pensão separadamente
- Não incluir como dependente e deduzir a pensão: você deduz o valor total da pensão, mas não deduz despesas do filho
Calcule as duas formas e veja qual resulta em maior economia.
Como Quem Recebe Declara a Pensão Alimentícia
Quem recebe pensão alimentícia declara o valor na ficha “Rendimentos Isentos e Não Tributáveis”.
Passo a passo:
- Abra o programa IRPF 2026
- Acesse “Rendimentos Isentos e Não Tributáveis”
- Clique em “Novo”
- Selecione o código 03 (Pensão alimentícia)
- Informe o CPF do alimentante (quem paga)
- Lance o valor total recebido no ano de 2025
O valor declarado como pensão recebida é isento de imposto de renda. Não gera imposto a pagar para quem recebe.
E Quando a Pensão é Recebida Pelo Filho Menor?
Se a pensão é paga para sustentar o filho menor de idade, quem declara é o responsável legal da criança (geralmente o pai ou mãe que tem a guarda).
O responsável declara o valor recebido em nome da criança na ficha de rendimentos isentos, informando o CPF da criança (não o próprio). A criança não precisa fazer declaração própria se for menor.
O Que Acontece Se As Declarações Não Baterem
A Receita Federal cruza as declarações de quem paga com as de quem recebe. Se o alimentante declarou dedução de pensão e o beneficiário não declarou o recebimento (ou declarou valor diferente), o sistema pode gerar inconsistência.
Isso pode causar malha fina para um dos dois lados. Por isso é importante que as duas partes declararem o mesmo valor.
Se você está em dúvida sobre a malha fina, veja: Malha Fina 2026: O Que É, Como Saber Se Você Caiu e O Que Fazer.
Pensão em Atraso: Como Declarar
Se você pagou pensão atrasada em 2025 (de meses anteriores), o valor é declarado no ano em que o pagamento foi feito, não no ano em que venceu. Ou seja: se pagou em 2025 uma pensão de 2024 que estava em atraso, lança tudo em 2025 na declaração de 2026.
Pensão Recebida Pelo Filho Maior Estudante
Pensão paga para filho maior de 24 anos que ainda estuda (chamada pensão alimentícia por decisão judicial) também segue as mesmas regras. O filho declara como isento, o pai deduz.
A isenção vale independentemente da idade do beneficiário, desde que a pensão seja determinada judicialmente ou por escritura pública.
Outros Rendimentos que Podem Afetar a Declaração
Se você também recebe outros rendimentos além da pensão (salário, aluguel, aposentadoria), eles são declarados nas fichas correspondentes. A pensão entra separadamente como rendimento isento.
Para entender como declarar aposentadoria no IR, acesse: Como Declarar Aposentadoria no IR 2026.
Para declarar o IR pelo celular sem precisar do computador: Como Declarar o IR 2026 pelo Celular: Passo a Passo.
Se percebeu que declarou a pensão errada em anos anteriores, a correção é feita via retificadora. Saiba como em: Retificação de IR 2026: Como Corrigir Erro Já Enviado.
Perguntas Frequentes sobre Pensão Alimentícia no IR 2026
Posso deduzir pensão paga por acordo informal, sem homologação judicial?
Não. A Receita Federal só aceita dedução de pensão alimentícia com sentença judicial, acordo homologado por juiz ou escritura pública em cartório. Mesmo com comprovante de transferência bancária, pensão sem amparo legal não é dedutível no IR.
Quem recebe pensão alimentícia paga imposto de renda sobre o valor?
Não. A pensão alimentícia recebida é isenta de imposto de renda. Você declara o valor em “Rendimentos Isentos e Não Tributáveis”, mas não paga nenhum imposto sobre esse montante. A isenção vale para qualquer valor de pensão, sem limite.
Posso deduzir a pensão e ainda incluir o filho como dependente?
Não ao mesmo tempo para o mesmo filho. Se você inclui o filho como dependente, deduz as despesas dele normalmente, mas não pode deduzir a pensão separadamente. Se prefere deduzir a pensão, não inclui o filho como dependente. Calcule as duas opções para ver qual reduz mais o imposto.
A ex-esposa que recebe pensão precisa declarar o valor?
Sim, se ela for obrigada a declarar o IR por outros critérios (rendimentos acima do limite, bens, etc.). Nesse caso, declara a pensão em “Rendimentos Isentos” sem pagar imposto. Se ela não for obrigada a declarar, não precisa fazer declaração só por causa da pensão.
Pensão paga para filho universitário de 22 anos é dedutível?
Sim, se a pensão foi fixada por decisão judicial ou escritura pública. A dedução de pensão não tem limite de idade do beneficiário. O que importa é o amparo legal. O filho maior de 21 anos que recebe pensão judicial declara como rendimento isento normalmente.
Receita Federal do Brasil
Meu Imposto de Renda — Receita Federal
Portal e-CAC — Receita Federal
Rafael Mendes
Profissional com mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Criou a Central do Benefício para levar informação clara sobre benefícios e direitos trabalhistas para brasileiros.
Rafael Mendes tem mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Trabalhou com admissões, rescisões, cálculo de FGTS, seguro-desemprego, auxílio-doença e benefícios do INSS em empresas de pequeno e médio porte em São Paulo. Acompanhou centenas de casos de trabalhadores com dúvidas sobre seus direitos — e foi dessa experiência prática que nasceu a Central do Benefício. O blog foi criado para traduzir a linguagem burocrática do governo em informação simples e direta, acessível para quem mais precisa. Rafael atualiza os conteúdos regularmente com base nas mudanças do INSS, do Bolsa Família, do CadÚnico e dos demais programas sociais brasileiros.