
Quem está com nome sujo pode abrir conta digital em qualquer fintech sem precisar limpar o CPF antes. A abertura é gratuita, feita pelo celular em poucos minutos e sem consulta ao SPC ou Serasa. O que muda para o negativado não é o acesso à conta — é o acesso ao crédito dentro dela.
Por que conta digital aceita negativado
A lógica é simples: abrir uma conta corrente não é a mesma coisa que pedir crédito.
Quando você pede um empréstimo ou um cartão de crédito, o banco está emprestando dinheiro próprio e precisa avaliar o risco de não receber de volta. Para isso, consulta o Serasa ou o SPC.
Quando você abre uma conta digital, o banco não está emprestando nada. Está guardando o seu dinheiro e oferecendo ferramentas para movimentá-lo. O risco para o banco é praticamente zero — por isso não faz sentido exigir score alto ou histórico de crédito limpo.
É por esse motivo que praticamente todas as fintechs e bancos digitais aceitam negativado na abertura de conta. Não é benefício social — é modelo de negócio. Eles ganham com as transações que você faz, não com o crédito que liberam.
O que funciona na conta digital com nome sujo
Assim que a conta é ativada, você tem acesso a tudo que não envolve crédito:
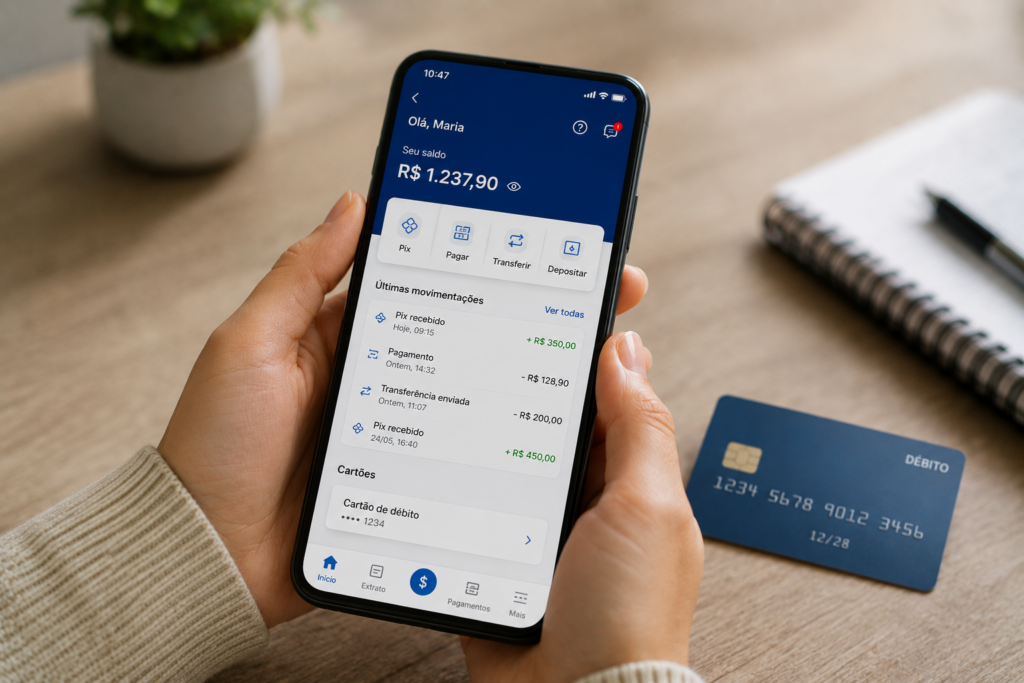
Pix: gratuito e ilimitado, disponível 24 horas por dia, 7 dias por semana. Você pode receber seu salário, benefício do INSS, Bolsa Família e qualquer outra transferência direto na conta digital. Também pode enviar Pix para pagar qualquer pessoa ou estabelecimento.
Cartão de débito: a maioria das contas digitais entrega um cartão físico com bandeira Mastercard ou Visa em até 10 dias úteis. O cartão virtual fica disponível no app imediatamente após a abertura. Funciona em compras físicas, online e no exterior.
Pagamento de boletos: boletos de água, luz, telefone, condomínio, carnê de loja e qualquer outra conta podem ser pagos pela conta digital, pelo app ou pelo Pix chave do código de barras.
Rendimento automático do saldo: muitas contas digitais remuneram o saldo parado automaticamente, sem precisar aplicar. A maioria rende 100% do CDI ou mais, o que supera a poupança. O dinheiro continua disponível para saque a qualquer momento.
Transferências: além do Pix, é possível fazer TED para qualquer banco. Algumas contas cobram taxa por TED, mas o Pix substituiu praticamente essa necessidade.
O que não vem automático
Ter conta digital com nome sujo não dá acesso automático a crédito. Dois produtos dependem de análise separada:
Cartão de crédito: mesmo dentro da fintech onde você tem conta, o pedido de cartão de crédito passa por uma análise própria. O banco pode negar, liberar um limite baixo ou oferecer o cartão com limite garantido por depósito. Cada instituição tem critérios diferentes.
Empréstimo pessoal: empréstimos dentro da conta digital também passam por análise de crédito. Para negativado, as chances de aprovação dependem da fintech e do tempo de relacionamento com ela.
Isso não significa que nunca vai conseguir crédito na conta digital. Significa que não vem junto com a abertura. Com o tempo e o uso correto da conta, as chances aumentam — e algumas fintechs oferecem crédito progressivo conforme o cliente demonstra comportamento financeiro positivo.
Como abrir a conta digital pelo app (passo a passo)
O processo é o mesmo para praticamente todas as fintechs. Você vai precisar de:
- CPF regular (não precisa estar limpo, só precisa estar ativo na Receita Federal)
- Documento de identidade com foto (RG ou CNH)
- Selfie para confirmação de identidade
- E-mail e número de celular
Passo a passo:
- Baixe o app da fintech que escolheu na Play Store ou App Store
- Toque em “Abrir conta” ou “Criar conta”
- Informe o CPF e aceite os termos de uso
- Preencha os dados pessoais: nome completo, data de nascimento, endereço
- Tire foto do documento de identidade (frente e verso)
- Faça a selfie para reconhecimento facial
- Defina a senha do app e o código de segurança
- Aguarde a análise — a maioria aprova em minutos e algumas em até 24 horas
Após a aprovação, a conta fica ativa e você já pode usar o cartão virtual, fazer Pix e pagar boletos. O cartão físico chega pelos Correios em até 10 dias úteis.
O que fazer se a conta for recusada: a abertura de conta digital raramente é recusada por nome sujo, mas pode acontecer por dados inconsistentes, documento com falha na leitura ou problema de validação de identidade. Se isso ocorrer, tente com outra fintech — cada uma tem critérios próprios de cadastro.
Como usar a conta para melhorar o score
A conta digital bem usada pode ajudar a reconstruir o histórico de crédito ao longo do tempo. O caminho é usar a conta como conta principal — não apenas como alternativa ocasional.
Receba o salário ou benefício pela conta: a movimentação regular de entrada e saída cria um histórico de comportamento financeiro que as fintechs usam para calibrar o risco do cliente. Quem recebe Bolsa Família, aposentadoria ou salário pela conta digital tende a receber ofertas de crédito antes de quem a usa esporadicamente.
Pague contas pelo app: boletos pagos dentro da plataforma ficam registrados no histórico da conta. Isso demonstra regularidade e compromisso com pagamentos.
Use o cartão de débito com frequência: movimentação pelo cartão gera dados sobre padrão de consumo, que entram nos modelos de análise comportamental das fintechs.
Mantenha saldo positivo: contas com saldo constante, mesmo que pequeno, mostram estabilidade financeira. Contas com saldo zerado por longos períodos podem ser vistas como inativas.
O efeito não é imediato. Leva meses de uso regular para que o histórico seja construído de forma consistente. Mas esse é o caminho mais acessível para quem está negativado e quer voltar a ter acesso a crédito sem precisar esperar a dívida prescrever.
Para entender o impacto do nome sujo no acesso a crédito e o que mais está bloqueado enquanto o CPF está negativado, veja o artigo sobre Nome Sujo e Crédito: O Que Muda no Empréstimo em 2026 – Central do Benefício.
Perguntas frequentes
A conta digital aparece no Serasa ou SPC?
A conta corrente em si não gera registro negativo no Serasa ou SPC. O que aparece nesses bureaus são dívidas não pagas. Manter a conta digital sem saldo devedor e pagar as faturas em dia não prejudica o score — ao contrário, pode ajudar a construir histórico positivo.
Posso receber o Bolsa Família ou o BPC na conta digital?
Pode, desde que a conta seja de titularidade do beneficiário e seja uma conta de pagamento registrada no Banco Central. A maioria das fintechs regulamentadas aceita o recebimento de benefícios sociais. Verifique no app se o tipo de conta aceita créditos governamentais antes de cadastrar.
Conta digital tem limite de saldo?
A maioria das contas digitais não tem limite de saldo para pessoa física. Algumas contas de pagamento simplificadas (modalidade regulada pelo Banco Central para inclusão financeira) têm limite de R$ 5.000 em transações mensais. Verifique o tipo de conta ao abrir se pretende movimentar valores maiores.
Consigo sacar dinheiro na conta digital?
Depende da fintech. Algumas têm rede própria de caixas eletrônicos ou convênio com a rede Banco24Horas. Outras oferecem saques gratuitos por mês. Muitas permitem saque via Pix para outra conta e retirada presencial em parceiros. Verifique a política de saques antes de escolher a conta.
Conclusão
Conta digital com nome sujo é ponto de partida, não solução completa. Você abre, usa Pix e débito sem restrição — mas crédito vem depois, com uso regular. Quanto antes abrir e começar a movimentar, mais rápido o histórico se constrói. Se o objetivo é também conseguir cartão de crédito, veja as opções que aprovam negativado sem depender do score do bureau no artigo sobre Cartão de Crédito para Negativado: O Que Realmente Funciona em 2026 – Central do Benefício.
Veja tambem o artigo Como Limpar o Nome Sujo: Guia Completo 2026 – Central do Benefício
Rafael Mendes
Profissional com mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Criou a Central do Benefício para levar informação clara sobre benefícios e direitos trabalhistas para brasileiros.

Rafael Mendes tem mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Trabalhou com admissões, rescisões, cálculo de FGTS, seguro-desemprego, auxílio-doença e benefícios do INSS em empresas de pequeno e médio porte em São Paulo. Acompanhou centenas de casos de trabalhadores com dúvidas sobre seus direitos — e foi dessa experiência prática que nasceu a Central do Benefício. O blog foi criado para traduzir a linguagem burocrática do governo em informação simples e direta, acessível para quem mais precisa. Rafael atualiza os conteúdos regularmente com base nas mudanças do INSS, do Bolsa Família, do CadÚnico e dos demais programas sociais brasileiros.





