Ser dona de casa é trabalho, e muito. Mas sem contribuir para o INSS, essa dedicação não gera direito à aposentadoria, auxílio-doença ou pensão por morte para a família. A boa notícia é que existe uma forma de contribuir com alíquota reduzida, especialmente pensada para quem não tem emprego formal.
Neste guia, você vai entender como a dona de casa pode contribuir para o INSS em 2026, quanto custa, o que está incluso e como começar a garantir os benefícios previdenciários sem sair de casa.
O Que é o Segurado Facultativo do INSS
O segurado facultativo é a pessoa que não tem emprego formal mas decide contribuir para o INSS por conta própria, de forma voluntária. Ao contrário do empregado (que é obrigado a contribuir), o segurado facultativo escolhe se quer ou não pagar.
Quem pode se inscrever como segurado facultativo:
- Donas de casa e donas de lar
- Estudantes
- Desempregados
- Quem trabalha informalmente e quer garantir cobertura previdenciária
- Qualquer pessoa maior de 16 anos que não tenha vínculo empregatício obrigatório com o INSS
Donas de casa de famílias inscritas no CadÚnico com renda de até 2 salários mínimos têm direito à alíquota reduzida de 5% sobre o salário mínimo. Isso significa uma contribuição mensal muito acessível, com direito a aposentadoria por idade e salário-maternidade. É uma das melhores oportunidades previdenciárias para quem está fora do mercado formal.
Alíquotas Disponíveis para o Segurado Facultativo
Existem três opções de alíquota para quem vai contribuir como segurado facultativo:
1. Alíquota de 5%: Plano Simplificado para Dona de Casa de Baixa Renda
Quem pode usar: donas de casa (e outros segurados facultativos) que sejam de família de baixa renda inscrita no CadÚnico com renda mensal de até 2 salários mínimos.
Valor: 5% sobre o salário mínimo vigente
O que garante:
- Aposentadoria por idade
- Salário-maternidade
O que NÃO garante com essa alíquota:
- Aposentadoria por tempo de contribuição
- Auxílio por incapacidade (auxílio-doença)
- Pensão por morte para a família
2. Alíquota de 11%: Plano Simplificado Geral
Quem pode usar: qualquer segurado facultativo (sem necessidade de estar no CadÚnico)
Valor: 11% sobre o salário mínimo
O que garante:
- Aposentadoria por idade
- Salário-maternidade
O que NÃO garante:
- Aposentadoria por tempo de contribuição
3. Alíquota de 20%: Plano Normal
Quem pode usar: qualquer segurado facultativo que queira cobertura completa
Valor: 20% sobre qualquer valor entre o salário mínimo e o teto do INSS
O que garante:
- Todos os benefícios previdenciários
- Aposentadoria por tempo de contribuição
- Auxílio por incapacidade temporária (auxílio-doença)
- Auxílio por incapacidade permanente (aposentadoria por invalidez)
- Salário-maternidade
- Pensão por morte para a família
Comparativo das Alíquotas
| Alíquota | Quem pode usar | Aposentadoria por idade | Auxílio-doença | Aposentadoria por tempo |
|---|---|---|---|---|
| 5% | Dona de casa CadÚnico (até 2 SM) | ✅ | ❌ | ❌ |
| 11% | Qualquer facultativo | ✅ | ❌ | ❌ |
| 20% | Qualquer facultativo | ✅ | ✅ | ✅ |
Quanto Custa Contribuir como Dona de Casa em 2026
O valor exato depende do salário mínimo vigente em 2026. A lógica é simples:
- Alíquota 5%: 5% × salário mínimo = valor mensal a pagar
- Alíquota 11%: 11% × salário mínimo = valor mensal a pagar
- Alíquota 20%: 20% × salário mínimo = valor mínimo mensal
Consulte o salário mínimo vigente em 2026 para calcular o valor exato. O Governo Federal atualiza o salário mínimo anualmente, geralmente em janeiro.
Carência: Quanto Tempo Precisa Contribuir para Ter Direito aos Benefícios
A carência é o número mínimo de contribuições necessárias para ter direito a cada benefício:
| Benefício | Carência necessária |
|---|---|
| Salário-maternidade | 10 contribuições mensais |
| Auxílio por incapacidade temporária | 12 contribuições mensais |
| Aposentadoria por idade | 180 contribuições mensais (15 anos) |
| Aposentadoria por incapacidade permanente | 12 contribuições (ou isento em acidentes) |
Isso significa que a dona de casa que contribui com 5% precisa de pelo menos 15 anos de contribuição para ter direito à aposentadoria por idade.
Como Se Inscrever no INSS como Segurado Facultativo
O processo é simples e pode ser feito pelo celular:
1. Acesse o app Meu INSS ou o site meu.inss.gov.br
2. Faça login com CPF e senha do Gov.br
3. Procure por “Inscrição de Segurado Facultativo”
4. Preencha os dados e escolha a alíquota
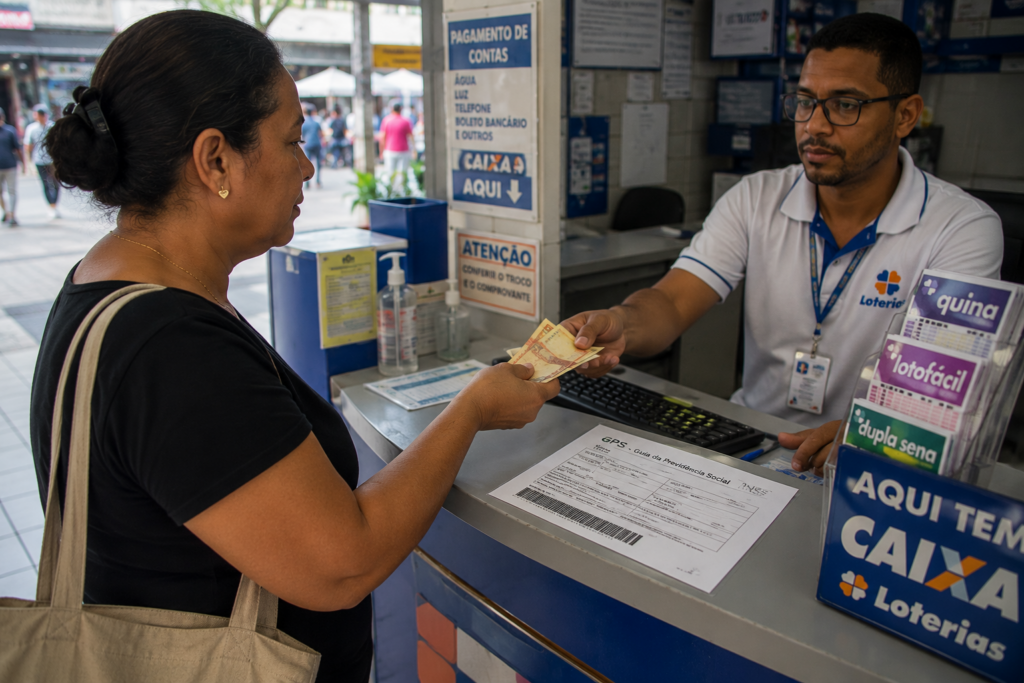
5. Emita o carnê de contribuição (GPS: Guia da Previdência Social)
O pagamento pode ser feito mensalmente em:
- Aplicativos de banco
- Lotéricas
- Agências bancárias
- Caixas eletrônicos
Atenção: Não Pode Ter Lacunas nas Contribuições
Uma das principais armadilhas para segurados facultativos é deixar de pagar um mês. Se o segurado facultativo ficar mais de 6 meses consecutivos sem pagar, perde a qualidade de segurado e precisa recomeçar do zero, perdendo todos os meses já contribuídos para o período de carência.
Por isso: se estiver em dificuldade financeira, contribua pelo menos com o valor mínimo para não perder o histórico.
Posso Complementar Contribuições Antigas?
Sim. Quem já trabalhou com carteira assinada no passado tem esses períodos contados automaticamente. O segurado facultativo soma as contribuições antigas às novas para completar a carência da aposentadoria.
Para verificar quantas contribuições já estão registradas no seu histórico, consulte o CNIS pelo app Meu INSS. Saiba como em: Como Consultar o Extrato do INSS pelo App em 2026.
Outros Benefícios Relacionados
Se você é dona de casa inscrita no CadÚnico, verifique também se sua família tem direito a outros benefícios sociais. Veja o guia completo de Benefícios Sociais 2026.
Saiba também como manter seu cadastro atualizado para não perder benefícios em: CadÚnico 2026: Como Atualizar e Não Perder o Benefício.
Para entender os requisitos da aposentadoria por idade que você está construindo, confira: Aposentadoria por Idade 2026: Como Pedir ao INSS.
Perguntas Frequentes sobre Contribuição Facultativa INSS Dona de Casa 2026
Dona de casa que paga 5% tem direito ao auxílio-doença?
Não. A alíquota de 5% garante apenas aposentadoria por idade e salário-maternidade. Para ter direito ao auxílio por incapacidade temporária (auxílio-doença), é necessário contribuir com a alíquota de 20%. Se o risco de ficar doente e precisar de afastamento for uma preocupação, vale considerar a alíquota maior.
Posso começar a contribuir como dona de casa a qualquer momento?
Sim. Não há idade máxima para se inscrever como segurado facultativo. Porém, quanto mais cedo começar, mais contribuições acumula, e mais próxima fica da aposentadoria. Mesmo quem começa mais tarde pode se beneficiar do salário-maternidade (com 10 meses de contribuição) e de outros benefícios ao longo do caminho.
O que acontece se eu esquecer de pagar um mês?
Se ficar sem pagar por até 6 meses consecutivos, ainda mantém a qualidade de segurado e pode retomar sem perder o histórico. Se passar de 6 meses sem contribuir, perde a qualidade de segurado e precisa recomeçar a carência. Por isso é importante manter o pagamento em dia, mesmo que seja o valor mínimo.
Meu marido trabalha com carteira assinada. Mesmo assim posso contribuir como dona de casa?
Sim. O fato de o cônjuge ter emprego formal não impede a dona de casa de contribuir como facultativa. Cada um tem seu próprio histórico previdenciário. Contribuindo, a dona de casa garante aposentadoria própria, o que é mais seguro do que depender apenas da pensão por morte em caso de viuvez.
Dona de casa que nunca contribuiu para o INSS pode se aposentar?
Não pelo INSS previdenciário. Sem contribuições, não há direito à aposentadoria previdenciária. A única alternativa é o BPC LOAS, que é um benefício assistencial para idosos acima de 65 anos em situação de pobreza extrema, mas que não exige contribuição prévia. Para garantir uma aposentadoria digna, o ideal é começar a contribuir o quanto antes.
Portal do Empreendedor — MEI (Gov.br)
Meu INSS
Previdência Social — Gov.br
Rafael Mendes
Profissional com mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Criou a Central do Benefício para levar informação clara sobre benefícios e direitos trabalhistas para brasileiros.
Rafael Mendes tem mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Trabalhou com admissões, rescisões, cálculo de FGTS, seguro-desemprego, auxílio-doença e benefícios do INSS em empresas de pequeno e médio porte em São Paulo. Acompanhou centenas de casos de trabalhadores com dúvidas sobre seus direitos — e foi dessa experiência prática que nasceu a Central do Benefício. O blog foi criado para traduzir a linguagem burocrática do governo em informação simples e direta, acessível para quem mais precisa. Rafael atualiza os conteúdos regularmente com base nas mudanças do INSS, do Bolsa Família, do CadÚnico e dos demais programas sociais brasileiros.