
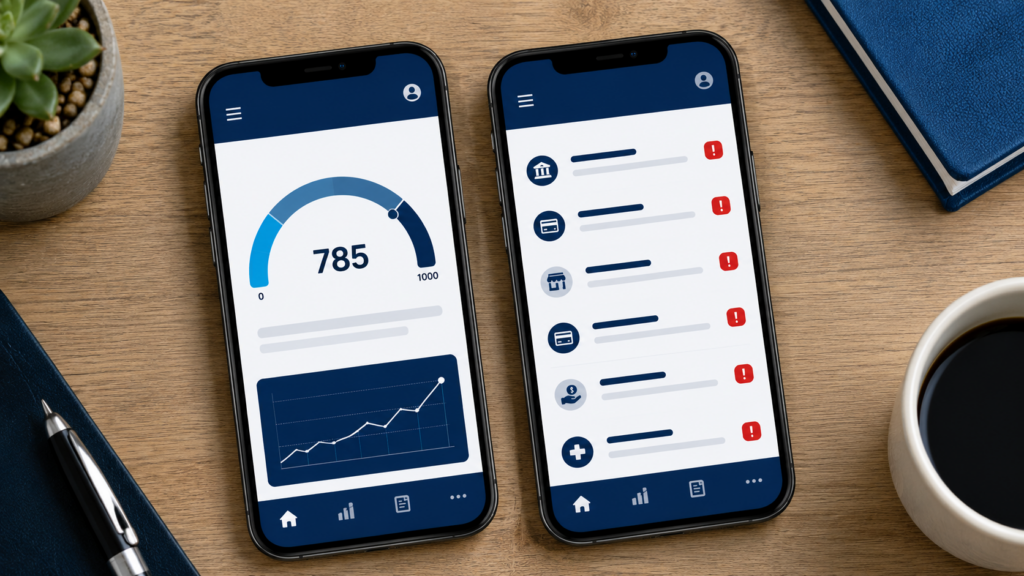
Muita gente confunde os dois: entra no Serasa para negociar uma dívida e acaba mexendo no score sem querer — ou tenta aumentar o score sem entender que ainda tem dívida negativada. São ferramentas diferentes, com funções diferentes, que existem no mesmo app.
Entender a diferença muda a forma como você usa o Serasa e evita frustração de fazer a coisa certa no lugar errado.
O que é o Serasa Score
O Serasa Score é uma pontuação de 0 a 1000 que representa a probabilidade de você pagar suas contas em dia nos próximos 12 meses. Quanto maior o número, menor o risco de inadimplência percebido pelo mercado.
O score é calculado com base em:
- Histórico de pagamentos (pagar contas em dia aumenta o score)
- Dívidas negativadas no Serasa (reduzem o score)
- Tempo de relacionamento com crédito (quanto mais antigo, melhor)
- Quantidade de consultas ao CPF (muitas consultas em pouco tempo reduzem o score)
- Cadastro Positivo (histórico de pagamentos de contas como água, luz e telefone)
O score é usado por bancos, financeiras, lojas e imobiliárias para decidir se aprovam crédito e em que condições. Um score alto abre portas para juros menores e aprovações mais fáceis. Um score baixo pode resultar em recusa ou condições piores.
O score não é controlado por você diretamente. Você não pode “editar” o número. Ele muda conforme seu comportamento financeiro muda.
O que é o Serasa Limpa Nome
O Serasa Limpa Nome é uma plataforma de negociação de dívidas. Empresas credoras (bancos, financeiras, lojas, operadoras) disponibilizam dívidas em atraso com descontos para negociação online.
No Limpa Nome você consegue:
- Ver quais dívidas estão disponíveis para negociação
- Simular o desconto e o parcelamento
- Fechar o acordo e pagar diretamente pela plataforma
- Acompanhar a retirada do nome do Serasa após o pagamento
O Limpa Nome é uma ferramenta de resolução de dívidas, não de pontuação de crédito.
As principais diferenças
| O que é | Pontuação de crédito (0-1000) | Plataforma de negociação de dívidas |
| Para que serve | Mostrar seu risco de crédito para empresas | Negociar e pagar dívidas em atraso |
| Você controla? | Não diretamente | Sim — você escolhe quais dívidas negociar |
| Muda com o quê? | Comportamento financeiro ao longo do tempo | Pagamento das dívidas disponíveis |
| Acesso | Gratuito no app ou site Serasa | Gratuito no app ou site Serasa |
Um afeta o outro?
Sim, de forma indireta.
Pagar uma dívida pelo Limpa Nome melhora o score: quando você quita uma dívida negativa e o credor dá baixa no Serasa, aquele registro de inadimplência sai do histórico. Isso normalmente aumenta o score, porque uma das principais variáveis que reduz a pontuação é ter dívidas negativadas ativas.
Mas só pagar não garante aumento imediato: o score leva em conta muitos fatores. Eliminar uma dívida ajuda, mas se você tiver outras negativações ou um histórico curto de crédito, a pontuação pode subir pouco ou demorar para subir.
Score alto não significa que não tem dívidas: uma pessoa pode ter score razoável e ainda ter dívidas não negativadas (parcelamentos em dia, por exemplo). E alguém com nome recém-limpo pode ter score ainda baixo porque o histórico negativo deixa rastro por um tempo.
Como usar o Serasa Score
Para consultar:
Acesse serasa.com.br ou o app Serasa. O score aparece na tela inicial depois do login. A consulta é gratuita e não reduz o score (consulta própria não conta como “consulta de crédito”).
Para interpretar:
- 0 a 300: score muito baixo — crédito dificilmente aprovado
- 301 a 500: score baixo — aprovações com condições restritas
- 501 a 700: score médio — acesso a crédito com condições moderadas
- 701 a 1000: score alto — maiores chances de aprovação e juros melhores
Para melhorar:
- Quite as dívidas negativadas (principal fator negativo)
- Ative o Cadastro Positivo para incluir o histórico de contas pagas
- Mantenha contas pagas em dia (água, luz, telefone, cartão)
- Evite pedir crédito em muitos lugares ao mesmo tempo
Para entender em detalhe como funciona o cálculo, veja: Score de Crédito: Como Funciona o Cálculo e O Que Afeta a Nota
Como usar o Serasa Limpa Nome
Para acessar:
Acesse serasa.com.br ou abra o app Serasa e clique em “Dívidas”. As dívidas disponíveis para negociação aparecem automaticamente vinculadas ao CPF.
O que aparece:
Nem toda dívida aparece no Limpa Nome. O credor precisa ter aderido à plataforma. Dívidas de credores que não participam não aparecem — você precisaria negociar diretamente com eles.
Como negociar:
Clique na dívida, veja as condições oferecidas (desconto, número de parcelas, data de vencimento), simule e feche o acordo. O pagamento pode ser feito por boleto ou PIX.
Após o pagamento:
O credor tem até 5 dias úteis para dar baixa no Serasa. Depois disso, a negativação sai do histórico e o score começa a refletir a mudança.
Para um passo a passo detalhado de como negociar, veja: Como Negociar Dívida no Serasa Limpa Nome
Qual usar primeiro?
Depende da sua situação.
Se você tem dívidas negativadas: comece pelo Limpa Nome. Quitar as dívidas em atraso é o passo mais importante antes de pensar em score. Enquanto houver negativação ativa, o score não vai subir de forma significativa.
Se você não tem dívidas mas o score está baixo: foque no comportamento financeiro — Cadastro Positivo ativo, contas pagas em dia, histórico de crédito consistente. O score sobe com tempo e comportamento, não tem atalho.
Se você quer monitorar: o app Serasa permite ativar alertas de consulta ao CPF e acompanhar o score ao longo do tempo. Útil para ver o impacto das ações que você está tomando.
Leia também: Nome Sujo no Aluguel: Ainda é Possível Alugar um Imóvel?
Leia também: Serasa ou SPC: Qual a Diferença e Como Consultar os Dois
Perguntas frequentes
Consultar o Serasa Score reduz minha pontuação?
Não. Consulta própria (você mesmo consultando seu CPF) não afeta o score. O que pode reduzir são as consultas feitas por terceiros, como quando uma loja ou banco verifica seu CPF para aprovar crédito.
Paguei a dívida pelo Limpa Nome mas o score não subiu. Por quê?
O score leva alguns dias para refletir a baixa da dívida. Além disso, se você tem outras dívidas negativadas ou o histórico geral é fraco, um pagamento isolado pode ter impacto pequeno. O score é calculado com base no conjunto do histórico.
Posso negociar dívidas diretamente no app Serasa?
Sim. O app Serasa reúne tanto o score quanto o Limpa Nome. Você pode consultar o score e ver as dívidas disponíveis para negociação no mesmo lugar.
Dívida prescrita aparece no Limpa Nome?
Pode aparecer, se o credor disponibilizou. Mas dívidas prescritas (acima de 5 anos) não podem mais ser negativadas. Você não é obrigado a pagar — mas se quiser negociar com desconto muito alto, pode ser vantajoso. Avalie caso a caso.
O Serasa pode errar no score?
Sim. Erros acontecem — dados incorretos no cadastro, negativação indevida ou informação desatualizada podem distorcer o score. Se você acha que o score está errado, pode solicitar revisão pelo canal de atendimento do Serasa.
Entender a diferença entre as duas ferramentas é o primeiro passo para usar o Serasa a seu favor. Para um guia completo sobre como limpar o nome e reconstruir o crédito do zero, veja o guia completo sobre nome sujo e o artigo sobre como aumentar o score de crédito.
Rafael Mendes
Profissional com mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Criou a Central do Benefício para levar informação clara sobre benefícios e direitos trabalhistas para brasileiros.

Rafael Mendes tem mais de 12 anos de experiência em Recursos Humanos e Departamento Pessoal. Trabalhou com admissões, rescisões, cálculo de FGTS, seguro-desemprego, auxílio-doença e benefícios do INSS em empresas de pequeno e médio porte em São Paulo. Acompanhou centenas de casos de trabalhadores com dúvidas sobre seus direitos — e foi dessa experiência prática que nasceu a Central do Benefício. O blog foi criado para traduzir a linguagem burocrática do governo em informação simples e direta, acessível para quem mais precisa. Rafael atualiza os conteúdos regularmente com base nas mudanças do INSS, do Bolsa Família, do CadÚnico e dos demais programas sociais brasileiros.





